El IPO récord de Anthropic y la presión de los modelos abiertos: anatomía de un punto de inflexión
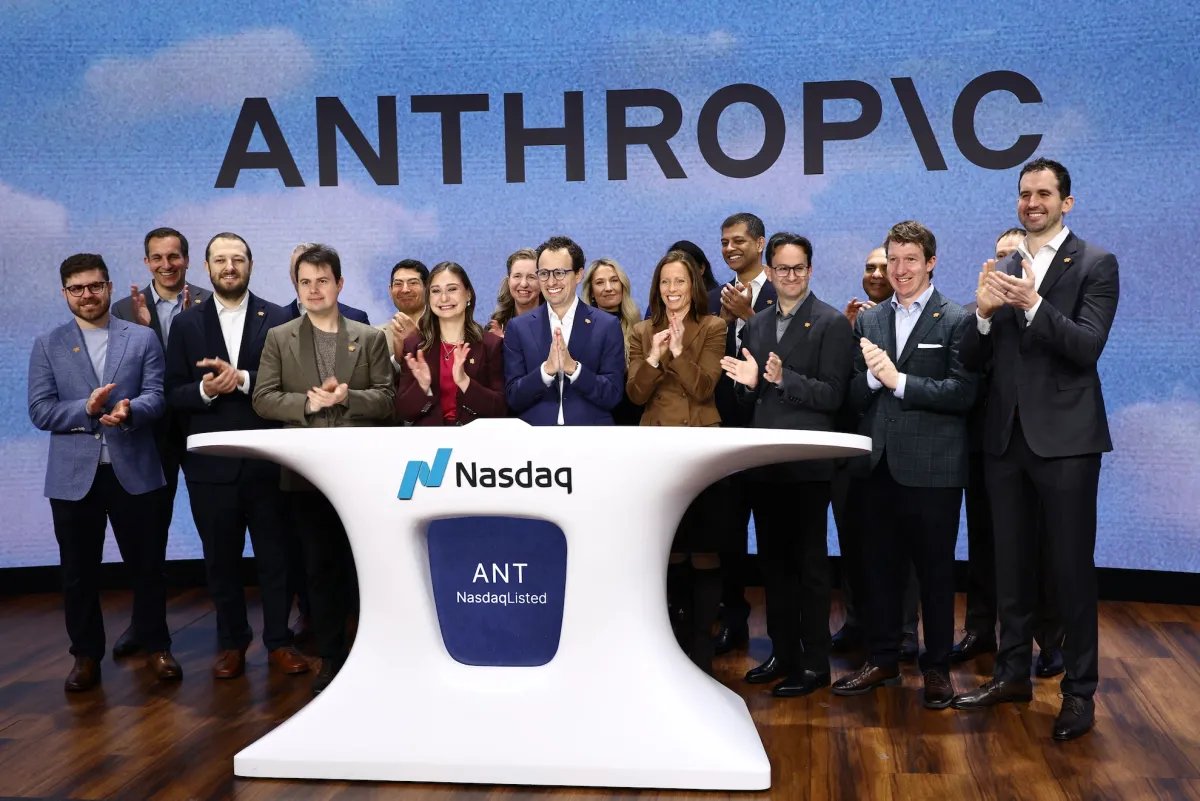
El 19 de noviembre de 2026, Anthropic protagonizó una de las operaciones bursátiles más comentadas de la historia reciente de la tecnología. Según la información publicada por TechCrunch, siete de sus fundadores liquidaron posiciones por un valor cercano a los 2.000 millones de dólares en el marco de una salida a bolsa calificada como récord. El dato, por sí solo, es una anécdota financiera: lo relevante es lo que revela sobre la madurez del sector de la IA generativa y sobre las tensiones que empiezan a recorrer su modelo de negocio. El mismo día, otra noticia apuntaba en dirección contraria: un competidor de Anthropic sostenía que la mayoría de las empresas puede, en la práctica, prescindir de los modelos de frontera más caros. Esa tensión —entre la capitalización espectacular de los laboratorios punteros y la creciente disponibilidad de alternativas abiertas y más económicas— es el verdadero eje del momento que atraviesa la industria.
Un hito financiero: qué significa realmente un IPO récord
Conviene separar el hecho verificable de su interpretación. El hecho es que Anthropic completó su salida a bolsa y que un grupo de fundadores convirtió en liquidez una fracción relevante de su participación, con cifras que la fuente citada sitúa cerca de los 2.000 millones de dólares agregados. La interpretación, en cambio, admite matices: un IPO de estas características no mide la calidad técnica de un modelo ni la solidez de su ventaja competitiva a largo plazo; mide, sobre todo, la disposición del mercado a financiar una determinada narrativa de crecimiento.
Esa narrativa se apoya en varios pilares. El primero es la demanda empresarial de capacidades de razonamiento avanzado, que en 2024 y 2025 se concentró en un puñado de laboratorios capaces de entrenar modelos de frontera. El segundo es la percepción de que existen barreras de entrada sostenibles: cómputo, talento, datos de preferencias y una ingeniería de alineamiento difícil de replicar. El tercero es la expectativa de que esas capacidades se traduzcan en contratos de largo plazo con grandes organizaciones, dispuestas a pagar primas elevadas por fiabilidad, seguridad y soporte.
El IPO, en este sentido, funciona como un mecanismo de validación externa. Cuando el mercado asigna una valoración elevada a una empresa que aún no ha demostrado una rentabilidad sostenida, está comprando opcionalidad: la posibilidad de que la IA generativa se convierta en infraestructura crítica y de que quien controle los mejores modelos capture una renta significativa. Es una apuesta razonable, pero sigue siendo una apuesta. Y como toda apuesta, está expuesta a que el escenario competitivo cambie antes de que la renta se materialice.
Los fundadores y la señal de madurez
La liquidación de participaciones por parte de los fundadores suele leerse de dos maneras opuestas. La lectura optimista la interpreta como una señal de madurez: los creadores de una compañía convierten parte de su patrimonio en efectivo cuando la empresa ya no depende de su presencia permanente para funcionar, lo que indica institucionalización. La lectura pesimista la lee como una señal de cautela: quienes mejor conocen el negocio diversifican cuando la valoración es máxima, lo que podría sugerir dudas sobre la sostenibilidad de los múltiplos actuales.
Ninguna de las dos lecturas puede confirmarse con los datos disponibles. Es razonable, sin embargo, señalar que en la historia de la tecnología ambos patrones se han dado. La venta de acciones por parte de fundadores es una práctica habitual tras un IPO y responde a motivos fiscales, de planificación patrimonial y de diversificación que no implican necesariamente un juicio negativo sobre la compañía. Cualquier afirmación más fuerte que esa entra en el terreno de la especulación.
La tesis del coste: por qué los modelos abiertos presionan el modelo de negocio
El contrapunto llegó desde el otro lado del mercado. Según TechCrunch, un competidor de Anthropic —Fireworks AI— sostiene que las empresas pueden, en la mayoría de los casos, evitar el uso de los modelos más caros. La afirmación merece un análisis cuidadoso, porque contiene una parte de evidencia y otra de interés comercial.
La parte de evidencia se apoya en un fenómeno bien documentado en la práctica del despliegue de IA: no todas las tareas requieren el mismo nivel de capacidad. Una proporción considerable de los casos de uso empresariales —clasificación de documentos, extracción de entidades, resumen, enrutamiento de consultas, generación de borradores con plantilla, atención al cliente de primer nivel— se resuelve con modelos de tamaño medio o pequeño, a menudo con calidad suficiente y a una fracción del coste por token. Cuando el catálogo de modelos abiertos incluye variantes optimizadas para esas tareas, la comparación económica se vuelve incómoda para las propuestas de frontera.
La parte de interés comercial es evidente: Fireworks AI compite, precisamente, en el segmento de despliegue de modelos abiertos. Su tesis no es neutral. Pero eso no la invalida. Las afirmaciones de un competidor sobre las debilidades del líder pueden ser interesadas y correctas al mismo tiempo, y en este caso describen una dinámica que muchos equipos de ingeniería ya experimentan en su día a día.
El argumento del coste total de propiedad
La discusión relevante no es el precio por token, sino el coste total de propiedad. Un modelo de frontera accesible por API elimina la necesidad de aprovisionar infraestructura, pero introduce dependencia de un proveedor, expone a cambios de precio y de política de uso, y puede plantear problemas de residencia de datos o de cumplimiento normativo. Un modelo abierto desplegado en infraestructura propia o en un proveedor de inferencia ofrece mayor control, pero exige asumir tareas de operación, evaluación, ajuste y mantenimiento.
La comparación, por tanto, depende de la escala y de la madurez del equipo. Para una empresa con volúmenes modestos y equipos de machine learning reducidos, la API de un modelo de frontera suele ser la opción más simple y, con frecuencia, la más económica en términos efectivos. Para una organización con volúmenes altos, requisitos de personalización y capacidad interna de ingeniería, la ecuación puede invertirse. La afirmación de que "la mayoría puede saltarse los modelos caros" es plausible como generalización, pero es una hipótesis que cada organización debe validar con sus propias cargas de trabajo, no un principio universal.
Los matices: dónde el modelo de frontera sigue ganando
Sería un error interpretar la presión de los modelos abiertos como una sentencia de obsolescencia para los laboratorios de frontera. Hay terrenos donde la ventaja de estos últimos sigue siendo difícil de replicar, y conviene enumerarlos con honestidad analítica.
El primero es el razonamiento de varios pasos. Las tareas que requieren encadenar inferencias, corregir errores intermedios, mantener coherencia en horizontes largos o resolver problemas matemáticos y de código complejos siguen favoreciendo a los modelos de mayor capacidad. Los modelos abiertos han reducido distancias de forma notable, pero la distancia no se ha cerrado por completo, y en aplicaciones donde un error tiene consecuencias costosas, esa diferencia se traduce en valor económico directo.
El segundo es la fiabilidad en contextos largos. La gestión de documentos extensos, la recuperación precisa de información dentro de grandes corpus y la resistencia a la manipulación mediante instrucciones maliciosas son áreas donde los laboratorios punteros invierten de forma intensiva en datos de entrenamiento y evaluación. Es razonable esperar que estas capacidades se difundan hacia el ecosistema abierto con cierto retraso, pero también es razonable esperar que quienes las necesiten hoy estén dispuestos a pagar por ellas.
El tercero es el cumplimiento y la garantía contractual. Las grandes organizaciones reguladas —banca, salud, sector público, defensa— no compran únicamente capacidad técnica: compran indemnizaciones, auditorías, certificaciones, acuerdos de nivel de servicio y responsabilidad legal identificable. Un modelo abierto descargable no ofrece, por sí mismo, ninguna de esas garantías. Los proveedores de inferencia pueden construirlas encima, y algunos lo hacen, pero la madurez de esas capas aún varía mucho entre proveedores y jurisdicciones.
El cuarto es la integración de producto. La ventaja competitiva de un laboratorio de frontera no reside solo en los pesos del modelo, sino en el conjunto de herramientas, interfaces, evaluaciones, sistemas de memoria y flujos de trabajo que lo rodean. Esa capa es la que convierte una capacidad en un producto utilizable, y es también la que genera retención. Un competidor abierto puede igualar el modelo y aun así quedar por detrás en la experiencia completa.
El quinto, y quizá el más subestimado, es la velocidad de iteración. Los laboratorios de frontera pueden desplegar mejoras de forma continua sobre una base de usuarios cautiva, sin necesidad de que los clientes actualicen infraestructura. Esa ventaja operativa es real, aunque no infinita: si la brecha de calidad se estrecha, la comodidad deja de justificar la prima.
La tensión estructural: capital intensivo frente a commoditización
El IPO de Anthropic y la tesis de Fireworks AI no son noticias independientes: son dos caras de la misma tensión estructural. La IA generativa exige inversiones de capital enormes en cómputo, energía y talento. Esas inversiones solo se justifican si existe una expectativa razonable de capturar rentas durante un periodo prolongado. Pero la propia dinámica del sector tiende a erosionar esas rentas: los modelos abiertos se publican, se optimizan, se destilan y se despliegan a costes decrecientes.
El resultado previsible no es la desaparición de ninguno de los dos polos, sino una segmentación del mercado. Los modelos de frontera concentrarán las tareas de mayor valor añadido, donde el coste marginal es irrelevante frente al coste del error. Los modelos abiertos absorberán el volumen, especialmente en aplicaciones de alto rendimiento y bajo margen. Entre ambos surgirá una capa intermedia de proveedores de inferencia, enrutadores y orquestadores que optimicen la asignación de cada consulta al modelo más adecuado según coste, latencia y calidad exigida.
Esta segmentación es una hipótesis razonable, no un hecho consumado. Depende de variables que aún no están resueltas: la evolución de la eficiencia de entrenamiento, la disponibilidad de datos de alta calidad, la regulación sobre modelos abiertos en distintas jurisdicciones y la capacidad de los laboratorios de frontera para diferenciarse más allá del rendimiento bruto.
Qué deberían observar las empresas
Para los responsables de tecnología, la conclusión práctica no es elegir bando, sino diseñar para la portabilidad. Las organizaciones que construyan abstracciones sobre los modelos —interfaces comunes, evaluaciones propias, pipelines de datos independientes del proveedor— podrán migrar cargas de trabajo entre modelos abiertos y de frontera según cambien los precios y las capacidades. Las que acoplen su lógica de negocio a las particularidades de un único proveedor quedarán expuestas a sus decisiones comerciales.
También conviene resistir la tentación de tratar el coste por token como la única variable. La latencia, la estabilidad, la calidad en el caso de uso concreto, el coste de integración y el riesgo de dependencia pesan tanto o más en el resultado final. Un modelo ligeramente más caro que reduce la tasa de error en una tarea crítica puede ser, en términos efectivos, la opción más barata.
Riesgos y límites del análisis
Es necesario explicitar los límites de lo que puede afirmarse con rigor. Las cifras del IPO proceden de la fuente citada y no han sido verificadas de forma independiente en este artículo. La afirmación del competidor sobre la suficiencia de los modelos abiertos es una declaración de parte, emitida por una empresa con interés directo en ese mercado. Y las capacidades relativas de los modelos evolucionan con rapidez, de modo que cualquier comparación queda desactualizada en cuestión de meses.
Existe además un riesgo regulatorio difícil de cuantificar. Si las autoridades endurecen las condiciones para publicar o desplegar modelos abiertos de gran capacidad, la presión competitiva sobre los laboratorios de frontera se reduciría y su capacidad de mantener primas de precio aumentaría. Si, por el contrario, la regulación favorece la transparencia y la competencia, la tendencia hacia la commoditización se aceleraría. Ninguno de los dos escenarios puede descartarse hoy.
Conclusión
El IPO récord de Anthropic y la liquidación de participaciones por parte de sus fundadores confirman que el mercado ha decidido financiar la IA generativa como infraestructura crítica, no como una moda pasajera. Ese respaldo tiene fundamento: los modelos de frontera siguen ofreciendo ventajas medibles en razonamiento complejo, contextos largos, cumplimiento normativo e integración de producto, y esas ventajas sostienen primas de precio legítimas.
Al mismo tiempo, la tesis de Fireworks AI señala una presión real y creciente. Una parte sustancial de las cargas de trabajo empresariales no necesita la máxima capacidad disponible, y los modelos abiertos cubren ese espectro con una relación entre coste y rendimiento cada vez más favorable. La consecuencia probable no es la victoria de un bando, sino una segmentación del mercado en la que el valor se desplaza desde el modelo aislado hacia la orquestación, la evaluación y la integración.
Para los laboratorios de frontera, la lección es que la ventaja técnica debe convertirse en ventaja de producto y de confianza antes de que la brecha de capacidad se estreche. Para las empresas usuarias, la lección es que la decisión relevante no es qué modelo elegir hoy, sino cuán fácil será cambiar de modelo mañana. Y para el conjunto del sector, la lección es que la capitalización espectacular y la presión deflacionaria de los modelos abiertos no son contradicciones: son las dos fuerzas que definirán la próxima fase de la IA generativa.